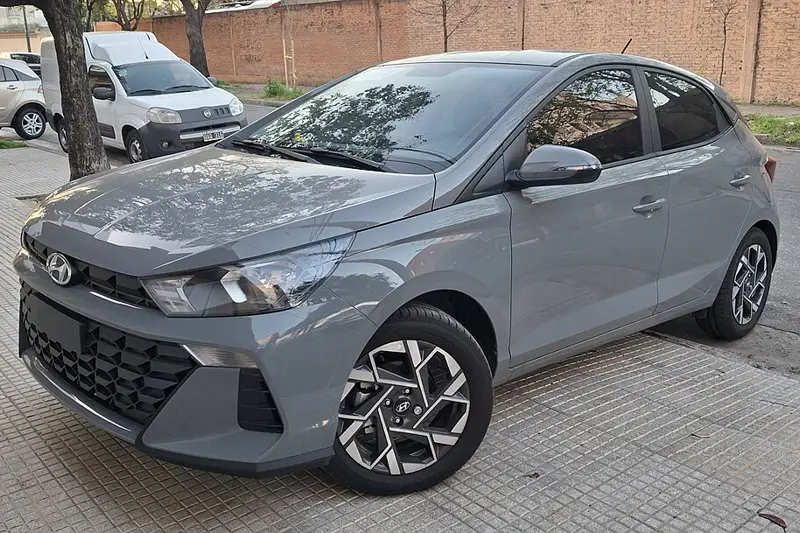
Como está o Hyundai HB20 2019 hoje
O HB20 ano-modelo 2019 é o último da primeira geração, já com a reestilização que o hatch recebeu no meio da vida. A segunda geração chegou depois, com visual totalmente novo. Na referência de outubro de 2026, ele tem cerca de sete anos de uso.
As versões listadas na FIPE para esse ano são em boa parte séries especiais com motor 1.6 e câmbio automático, além da Comfort Plus com motor 1.0 turbo e câmbio manual. Todas são flex.
Para comparar: o HB20 Comfort 1.0 manual, já da geração atual, aparece com R$ 63.680,00 no ano 2023, R$ 69.801,00 no ano 2024, R$ 79.787,00 no ano 2026 e R$ 85.551,00 no ano 2027. Ou seja, as versões automáticas 1.6 de 2019 ainda valem perto de um HB20 bem mais novo de entrada. Isso mostra que o modelo segura valor, o que também mantém o interesse de quem rouba.
- HB20 1 Million 1.6 Flex 16V Aut.: R$ 68.081,00 (código FIPE 015158-0)
- HB20 Copa do Mundo 1.6 Flex 16V Aut.: R$ 67.851,00 (código FIPE 015111-4)
- HB20 C.Style/C.Plus 1.6 Flex 16V Aut.: R$ 62.762,00 (código FIPE 015090-8)
- HB20 Comfort Plus 1.0 TB Flex 12V Mec.: R$ 55.749,00 (código FIPE 015126-2)
O que encarece o seguro do HB20 2019
O principal peso é o risco de roubo e furto. O HB20 é um dos carros mais vendidos do país e está há anos entre os mais visados. Muita unidade rodando significa muita procura por peças no mercado paralelo, e isso entra direto no cálculo da seguradora.
Como o carro custa pouco, o seguro fica caro em proporção ao valor dele. É uma característica dos hatches compactos populares: a indenização é menor, mas a chance de acionar a cobertura de roubo é maior.
O CEP também pesa muito. Morar ou circular em região com muitos casos de roubo de compactos encarece a apólice. Dormir na rua, sem garagem, idem. Condutor jovem ou sem histórico de seguro costuma pagar mais.
O que pode baratear
Algumas coisas estão na sua mão e ajudam a reduzir o preço na cotação.
- Garagem fechada em casa e no trabalho ou na faculdade
- Bônus acumulado de apólices anteriores sem sinistro, que pode ser transferido de outra seguradora
- Informar corretamente o principal condutor e não incluir motoristas jovens sem necessidade
- Rastreador ou dispositivo antifurto, quando a seguradora aceita e dá desconto por isso
- Escolher a franquia com cuidado: franquia maior baixa o preço, mas você paga mais se bater o carro
Coberturas que fazem sentido para um HB20 com essa idade
Para o HB20 2019, a cobertura de roubo e furto é a mais importante. Mesmo com o carro já com alguns anos de uso, perder um veículo nessa faixa de valor sem indenização pesa no bolso de qualquer um.
O seguro completo, com colisão, vale a pena se você depende do carro no dia a dia ou não teria como pagar um conserto grande. Se o orçamento estiver apertado, uma apólice só com roubo, furto e terceiros pode ser alternativa. Pergunte ao corretor se esse formato está disponível para o seu perfil.
Responsabilidade civil contra terceiros (danos materiais e corporais) é indispensável. Bater em um carro mais caro que o seu pode sair muito mais caro que o próprio HB20.
Prefira indenização pela tabela FIPE integral do HB20 no dia do sinistro. Assim o valor recebido acompanha o mercado.
- Roubo e furto: prioridade para um carro tão visado
- Colisão (compreensiva): faz sentido para quem usa o carro todo dia
- Danos a terceiros com limite alto
- Assistência 24 horas com guincho
- Carro reserva, se você não pode ficar sem carro
- Vidros, faróis e retrovisores, que quebram com frequência na cidade
O que conferir antes de contratar
Erro de versão é um dos problemas mais comuns. O HB20 2019 tem versões parecidas no nome com valores diferentes, e a seguradora indeniza pela versão que consta na apólice. Confira o código FIPE no documento e na proposta.
Verifique também se o ano-modelo está certo. Um carro fabricado em 2018 pode ser ano-modelo 2019, e é o ano-modelo que vale para a FIPE.
- Código FIPE da versão exata (por exemplo, 015126-2 para a Comfort Plus 1.0 turbo manual)
- Ano de fabricação e ano-modelo no documento do carro
- Histórico de leilão, sinistro ou recuperação de roubo: muitas seguradoras recusam ou restringem a apólice
- Vistoria prévia: deixe o carro limpo, com vidros, lataria e pneus em bom estado à vista
- Chassi e placa iguais no documento, no carro e na proposta
- Se há kit gás, rodas trocadas ou som instalado: declare para não ter problema na indenização
Perguntas frequentes
Quanto custa o seguro do HB20 2019?
Não existe um preço único. O valor depende do seu CEP, idade, garagem, uso do carro, bônus e versão do HB20. O que dá para dizer é que ele tende a ser caro em relação ao valor do carro, porque o modelo é muito visado. Para saber o seu preço, faça a cotação grátis pelo WhatsApp com o corretor parceiro.
Qual o valor FIPE do HB20 2019?
Na referência de outubro de 2026, o HB20 2019 vai de R$ 55.749,00 (Comfort Plus 1.0 turbo manual) a R$ 68.081,00 (1 Million 1.6 automático). A C.Style/C.Plus 1.6 automática vale R$ 62.762,00 e a Copa do Mundo 1.6 automática, R$ 67.851,00.
Por que o seguro do HB20 é tão caro?
Porque o HB20 é um dos carros mais vendidos do Brasil e está há anos entre os mais visados por ladrões e desmanches. Há muita procura por peças dele no mercado paralelo, e a seguradora repassa esse risco para o preço.
Qual versão do HB20 2019 tem o seguro mais caro?
Em geral, as versões 1.6 automáticas tendem a ter seguro mais caro, porque valem mais na FIPE e o conserto e a indenização custam mais. Mas o perfil do motorista e o CEP pesam tanto quanto a versão. Só a cotação mostra a diferença real no seu caso.
Vale a pena fazer seguro completo em um HB20 2019?
Para a maioria das pessoas, sim, pelo menos com roubo, furto e terceiros. É um carro muito visado e ainda tem valor de mercado relevante. Se o orçamento estiver curto, peça ao corretor uma opção sem colisão e compare antes de decidir.