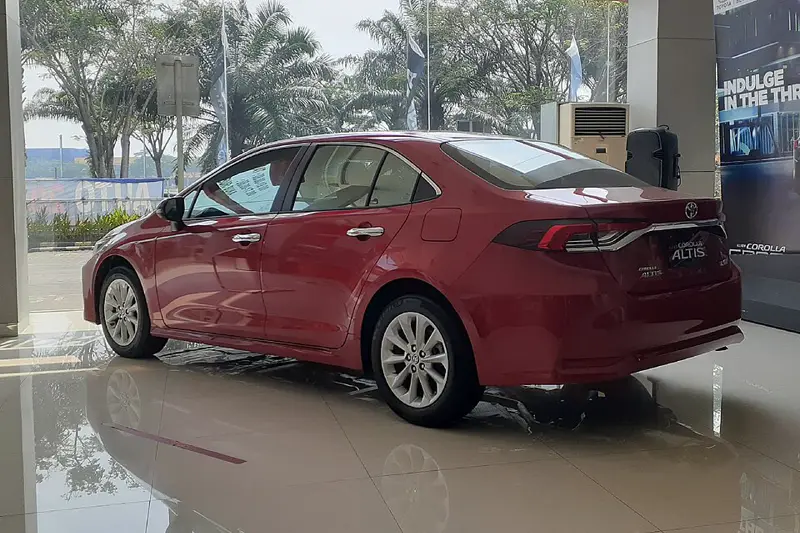
Um Corolla bem diferente do 2019
O ano-modelo 2020 trouxe a nova geração do sedã, com carroceria e plataforma novas. O antigo motor 1.8 flex das versões de entrada saiu de cena, e as versões a combustão passaram a usar o 2.0 flex com câmbio automático do tipo CVT.
A grande novidade é o Altis híbrido, que combina um motor 1.8 a combustão com motor elétrico. Para quem está acostumado ao Corolla de sempre, é outro carro do ponto de vista de manutenção e de seguro.
- GLi 2.0 flex: R$ 105.883.
- Altis 1.8 híbrido: R$ 119.077.
- Altis Premium 1.8 híbrido: R$ 120.787.
- Altis Premium 2.0 flex: R$ 122.085.
O que a seguradora vê num Corolla 2020
O primeiro fator é o valor. Mesmo a versão de entrada vale R$ 105.883 na FIPE, e é sobre esse número que a seguradora calcula uma eventual indenização integral. O Corolla também perde pouco valor com o tempo, então a conta continua alta mesmo anos depois.
O segundo é o custo de reparo. Faróis em LED, sensores e câmeras das versões mais completas encarecem qualquer batida na frente ou na traseira. Em um carro de geração nova, essas peças não têm alternativas mais baratas tão fáceis de achar.
Híbrido ou flex: o que muda no seguro
No Altis híbrido, a bateria e os componentes elétricos são itens caros. A seguradora leva isso em conta, especialmente em batidas fortes ou em alagamentos. Por isso, vale conferir se a apólice cobre danos por enchente e como trata o conjunto híbrido.
O GLi 2.0 é a versão de menor valor e de mecânica mais simples. Costuma ser a mais barata de segurar na linha 2020. Entre os Altis, híbrido e flex ficam próximos na FIPE, e a diferença no seguro depende muito da seguradora.
Coberturas recomendadas
Num sedã desse valor, a cobertura compreensiva é praticamente obrigatória. A partir dela, alguns adicionais fazem mais sentido do que em carros mais simples.
- Danos a terceiros com limites altos, inclusive danos corporais.
- Vidros, faróis e lanternas, incluindo os conjuntos em LED.
- Alagamento e enchente, importante no híbrido.
- Carro reserva de categoria parecida, se você roda muito.
- Assistência 24 horas com guincho de longa distância.
O que conferir antes de contratar
Confirme no documento se o seu Corolla é 2020 de ano-modelo e qual a versão exata. Altis, Altis Premium, GLi e as versões híbridas têm códigos FIPE diferentes.
Se for comprar usado, peça o histórico de revisões, principalmente no híbrido. E na vistoria, registre bem o estado de faróis, para-brisa e rodas, que são caros de repor.
Perguntas frequentes
Qual o valor FIPE do Corolla 2020?
Na tabela consultada, o GLi 2.0 vale R$ 105.883, o Altis 1.8 híbrido R$ 119.077, o Altis Premium 1.8 híbrido R$ 120.787 e o Altis Premium 2.0 flex R$ 122.085.
O Corolla 2020 é a nova geração?
Sim. O ano-modelo 2020 estreia a nova geração do Corolla no Brasil, com motor 2.0 flex nas versões a combustão e uma versão híbrida.
O seguro do Corolla híbrido é mais caro?
Pode ser, porque bateria e componentes elétricos são caros de repor. Mas o valor final depende da seguradora, do CEP e de quem dirige. Vale cotar as duas versões.
Qual Corolla 2020 tem o seguro mais em conta?
Em geral, o GLi 2.0, por ter o menor valor FIPE e mecânica mais simples.